Votre Véhicule
Nous vous couvrons sur la route, en toutes circonstances
Voiture, deux-roues ou nouvelles mobilités : trouvez la formule qui vous protège au meilleur rapport qualité-prix.
Automobile
Pourquoi souscrire une assurance automobile et à quoi sert-elle ?
Que votre véhicule soit indispensable au quotidien ou utilisé occasionnellement, un sinistre peut rapidement avoir des conséquences financières importantes : accident, vol, dommages, litige, etc.
L’assurance auto ne se limite pas à une obligation légale, elle permet surtout de vous protéger, vous et votre véhicule, face aux imprévus.
Selon votre usage et votre profil, nous vous aidons à choisir la formule la plus adaptée.
Les garanties essentielles
Garanties
Ce qu’elle couvre
Responsabilité civile
Obligatoire
Dommages corporels et matériels causés à des tiers (passagers, piétons, autres conducteurs)
Garantie du conducteur
Dommages corporels subis par le conducteur, même en cas d’accident responsable
Bris de glace
Réparation ou le remplacement des vitrages (pare-brise, vitres latérales, lunette arrière…)
Catastrophes naturelles
Dommages liés à des événements climatiques reconnus par le préfet (inondation, sécheresse, séisme, cyclone, etc.)
Vol / Incendie
Pertes ou dommages liés au vol du véhicule ou à un incendie
Le contenu du véhicule n'est pas couvert par la garantie vol (voir options utiles)
Dommages tous accidents
Dommages accidentels subis par votre véhicule, même en cas d’accident responsable ou sans tiers identifié
Les options utiles
Garanties
Ce qu’elle couvre
Dépannage 0 km
Assistance même en bas de chez vous, sans condition de distance
Véhicule de remplacement
Mise à disposition d’un véhicule pendant les réparations ou en cas d’immobilisation
Valeur à neuf / valeur majorée
Indemnisation renforcée du véhicule en cas d'épave ou vol
Forfait petits rouleurs
Tarif adapté si vous roulez peu dans l’année
Protection juridique
Accompagnement en cas de litige lié à un accident ou à l’usage du véhicule
Contenu / accessoires et équipements
Garantie des objets transportés et des équipements du véhicule
Une bonne assurance auto ne se limite pas au prix, elle doit être adaptée à votre usage, à votre véhicule et à votre niveau de risque.
Comprendre les formules d’assurance
On distingue généralement trois niveaux de couverture :
- Tiers simple : limité à la responsabilité civile (obligation légale)
- Tiers plus : responsabilité civile + garanties dommages complémentaires (bris de glace, vol, incendie)
- Tous risques : tiers plus + garantie dommages tous accidents, offrant la couverture la plus complète
Exemple concret : et si le tiers prend la fuite ?
Situation :
Vous êtes victime d’un accident de la circulation. Vous n’êtes pas responsable.
Le tiers prend la fuite et n’est pas identifié.
Formule au tiers
Formule tous risques
Prise en charge
Aucune indemnisation immédiate
Vos dommages sont pris en charge
Condition
Identifier le tiers + reconnaissance de responsabilité
Aucune condition liée au tiers
Délai
Long et incertain
Indemnisation rapide
Reste à charge
Potentiellement la totalité des réparations
Franchise uniquement
Au tiers : vous pouvez rester avec un véhicule endommagé sans indemnisation bien que vous ne soyez pas responsable
Tous risques : votre véhicule est réparé, avec un reste à charge maitrisé
Risques Aggravés
Certaines situations rendent l’accès à une assurance auto plus difficile.
On parle de risques aggravés lorsque le profil du conducteur présente des antécédents particuliers, notamment :
- résiliation par un précédent assureur pour non-paiement
- sinistralité importante
- fausse déclaration
- retrait ou suspension de permis
Dans ces cas, les assureurs classiques peuvent refuser de couvrir le risque ou proposer des conditions plus strictes. Pour autant, des solutions existent.
Il est possible de mettre en place une couverture adaptée, avec des conditions spécifiques négociées selon votre situation (par exemple : franchises plus élevées ou garanties ajustées).
L’objectif reste le même : vous permettre de continuer à être assuré, dans un cadre maîtrisé.
Questions fréquentes
Un malus est appliqué uniquement en cas d’accident de la circulation dont vous êtes totalement ou partiellement responsable. Il ne s’applique pas pour tous les sinistres auto : un vol, un bris de glace ou un événement climatique n’entraîne pas de malus.
Attention toutefois : un accident sans tiers peut être considéré comme responsable si le véhicule était en fonctionnement. Par exemple, un choc seul dans un parking, une sortie de route ou une collision avec un obstacle fixe peuvent entraîner l’application d’un malus.
La garantie perte financière vous protège en cas de vol, accident grave ou perte totale de votre véhicule en crédit-bail (leasing LOA/LLD).
En cas de perte totale, vous devrez rembourser la société de leasing. Sans option, l'assurance vous indemnisera la valeur à dire d'expert du véhicule.
Il arrive parfois que le montant réclamé par la société de leasing soit supérieur à la valeur à dire d'expert du véhicule (indemnité maximale du contrat d'assurance).
Avec la garantie perte financière, l'assureur prendra en charge cet écart.
Vous n'êtes pas couvert d'office. Il faut nous adresser les documents fournis par l'auto-école et attendre l'accord écrit de l'assurance.
Oui, la responsabilité civile joue pour tout conducteur autorisé.
Attention toutefois aux éventuelles franchises spécifiques mentionnées dans votre contrat.
La principale différence entre les 2 formules est que l'une couvre uniquement les dommages causés au tiers ("Au Tiers") et l'autre couvre vos dommages en plus des dommages du tiers ("Tous Risques").
Plus simplement, l'assurance "Tous Risques" est plus complète et prendra en charge la plupart de vos dommages suite à sinistre (panne exclus) en échange de votre franchise.
L'assurance "Au Tiers" ne vous remboursera vos dommages qu'après aboutissement du recours contre l'assurance du tiers responsable (sauf pour les garanties bris de glace, vol, incendie si souscrites)
Assurance 2 Roues
Moto, scooter ou cyclomoteur : un accident peut avoir des conséquences rapides, à la fois matérielles et corporelles.
Comme pour l’auto, l’assurance est obligatoire, mais le niveau de protection dépend directement des garanties choisies.
Les spécificités du deux-roues
Contrairement à l’auto, le risque corporel est plus élevé.
La protection du conducteur est donc particulièrement importante.
Certains équipements peuvent également être couverts :
- casque
- gants
- vêtements de protection
Une chute, même sans tiers, peut entraîner des frais importants.
Véhicule sans permis et nouvelles mobilités
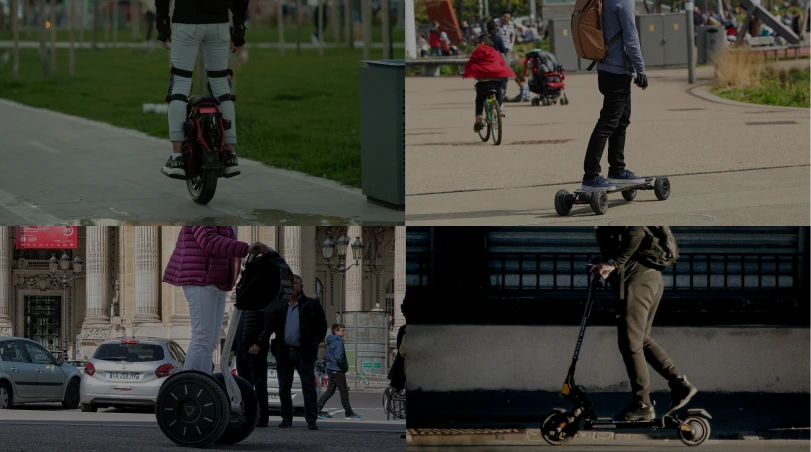
Véhicules sans permis, vélos électriques, trottinettes, gyropodes, hoverboards, etc. Ces nouveaux modes de déplacement se développent rapidement, mais leur assurance est encore souvent mal comprise.
Pourtant, dès lors qu’un véhicule est motorisé, les règles d’assurance peuvent s’appliquer.
Ce qu’il faut savoir
- Les véhicules sans permis (VSP) sont soumis aux mêmes obligations que les voitures :
→ une assurance responsabilité civile est obligatoire - Les engins de déplacement personnel motorisés (EDPM)
(trottinettes électriques, gyropodes, hoverboards, etc.)
→ doivent également être assurés en responsabilité civile
En cas d’accident, les dommages causés à un tiers peuvent engager votre responsabilité.
Conditions d’assurance des EDPM
Pour être assurables dans un cadre standard, les engins doivent notamment respecter les conditions suivantes :
- Vitesse maximale de 25 km/h
- Pas de location (y compris entre particuliers)
- Pas de transport rémunéré de personnes ou de marchandises
Les points d’attention
- Les contrats habitation ne couvrent pas ces véhicules
- Les risques corporels restent importants, même à faible vitesse
- Une garantie conducteur est fortement recommandée pour se protéger en cas de chute ou d’accident
Prêt à souscrire une assurance pour votre véhicule ?