Votre Activité
Nous protégeons votre activité
Artisans-commerçants, professions libérales, professionnels de santé, TPE/PME — trouvez la couverture adaptée à votre métier et à vos risques.
Multirisque Professionnelle
Pourquoi souscrire une assurance multirisques professionnelle et à quoi sert-elle ?
L’assurance multirisque professionnelle est un contrat global destiné à toutes les entreprises disposant d'un local commercial.
Elle vise à protéger l’activité professionnelle contre un large éventail de risques susceptibles d’impacter le fonctionnement ou les biens de l’entreprise.
Elle vous offre la possibilité de reprendre rapidement votre activité professionnelle après un sinistre, garantissant ainsi la continuité de vos services et la stabilité de votre entreprise.
Une assurance multirisques professionnelle, pour qui ?
Artisans, commerçants, professions libérales, professionnels de santé, TPE/PME - quelle que soit votre taille, votre statut ou votre secteur d'activité, dès lors que vous exercez dans un local, la MRP vous concerne. Elle est obligatoire si vous êtes locataire de vos locaux professionnels.
Quels sont les garanties et risques couverts ?
Garanties
Ce qui est couvert
Exemples de prises en charge
Locaux professionnels
Bâtiments, aménagements, embellissements
Travaux de remise en état après un incendie
Matériel, équipements et marchandises
Biens mobiliers, machines, outils, stocks de marchandises
Remplacement du stock de marchandises détériorés par un dégât des eaux
Responsabilité civile professionnelle (RC Pro)
Dommages causés à des tiers dans le cadre de l’activité
Préjudice corporel, matériel ou immatériel subi par un client, un fournisseur ou un visiteur
Pertes d’exploitation
Marge brute de l'entreprise
Baisse de l'activité après un sinistre garanti
Biens professionnels transportés
Marchandises et matériel en déplacement
Vol de la marchandise en cours de transport
Protection juridique professionnelle
Accompagnement et prise en charge de frais de défense
Frais d'avocat lors d'un litige avec un client, un fournisseur ou un salarié
Assurance multirisque professionnelle : ses points forts
Simplicité : contrat tout-en-un
Adaptabilité : Garanties modulables selon votre secteur d'activité et vos risques spécifiques
Sérénité : exercez votre métier sans craindre les imprévus
Conformité : vos obligations vis à vis de votre bailleur couvertes
Questions fréquentes
Dans la plupart des cas, non. Le contrat Multirisque Professionnelle (MRP) couvre uniquement le local commercial et les risques liés à votre activité professionnelle. Il ne s'étend pas à la partie habitation.
L'appartement doit donc faire l'objet d'une assurance Multirisque Habitation (MRH) afin d'être correctement couvert, notamment pour la responsabilité locative, les biens personnels et les dommages au logement.
Contactez nous pour mettre en place les deux contrats de manière coordonnée et éviter toute zone de non-couverture.
Le Q4, le Q18 et le Q19 sont des certificats de conformité établis selon les référentiels APSAD, reconnus par les assureurs. Ils sont fréquemment exigés pour les locaux professionnels, selon votre secteur d'activité.
Chacun couvre un domaine précis :
- Q4 : conformité et maintenance des extincteurs
- Q18 : vérification des installations électriques
- Q19 : contrôle des installations électriques par thermographie
Ces vérifications doivent généralement être renouvelées chaque année. Elles permettent à l'assureur d'évaluer le niveau de prévention des risques dans vos locaux et de s'assurer que les points sensibles font l'objet d'un suivi régulier. Disposer de ces certificats à jour peut faciliter l'acceptation de votre dossier, améliorer vos conditions d'assurance et prévenir des difficultés en cas de sinistre.
Dans le cadre de votre assurance Multirisque Professionnelle (MRP), les garanties et le montant de la cotisation sont calculés en fonction de votre chiffre d'affaires. Or, celui-ci évolue naturellement d'une année à l'autre.
En nous transmettant votre chiffre d'affaires annuel, vous nous permettez de vérifier que votre contrat reste bien adapté à votre situation réelle. C'est une étape importante : en cas de sinistre, un contrat sous-évalué peut entraîner une insuffisance d'indemnisation, voire l'application de pénalités par l'assureur.
Cette déclaration annuelle est donc une mesure de protection dans votre propre intérêt.
RC Professionnelle
Pourquoi souscrire une assurance responsabilité civile professionnelle et à quoi sert-elle ?
La RC Pro est un contrat qui protège les professionnels contre les dommages qu’ils pourraient causer à des tiers dans le cadre de leur activité.
Elle couvre les préjudices corporels, matériels et immatériels causés à un client, un fournisseur, un partenaire ou tout tiers. Ces dommages peuvent résulter d’une faute, d’une négligence, d’une erreur, d’un oubli ou d’un défaut de conseil.
À qui la RC Pro s’adresse-t-elle ?
- Les professions réglementées (avocats, médecins, experts-comptables, etc.), pour qui elle est obligatoire
- Les professionnels du conseil (consultants, formateurs, etc.)
- Les prestataires de services (agences web, artisans, indépendants, etc.)
- Les entreprises, qu'elles soient des ETI, TPE, PME ou micro-entreprises, dont leur activité peut engager leur responsabilité civile envers un tiers pour des dommages matériels, immatériels ou corporels.
Quels sont les garanties et risques couverts ?
Garanties
Ce qui est couvert
Responsabilité Civile ProfessionnelleRC après livraison
Erreurs ou négligences après l'exécution d’une prestation. \n Exemple : Un agent immobilier vend un appartement avec un problème d'humidité connu. Il n'a pas transmis l'information ou ne l'a pas vérifiée correctement. \n La RC Pro couvre son manquement au devoir de conseil
Responsabilité Civile Exploitation RC avant livraison
Dommages causés avant exécution de la prestation.
Exemple : Un client entre dans une boutique de vêtements. Le sol vient d'être lavé mais aucun panneau "Attention sol glissant". Le client glisse et chute.
La RC Exploitation prend en charge la réclamation et la défense des intérêts de l'assuré.
RC Pro : ses points forts
Protection : défense la responsabilité de l'entreprise, de sa trésorerie et de sa réputation
Sérieux : crédibilité renforcée auprès des clients et partenaires
Automobile du Pro
Pourquoi souscrire une assurance automobile professionnelle et à quoi sert-elle ?
L’assurance automobile professionnelle couvre les véhicules utilisés dans le cadre de votre activité : déplacements, livraisons, interventions ou transport de matériel.
Elle protège votre entreprise contre les conséquences financières liées aux aléas de la route : accidents, vols, incendies ou dommages causés à des tiers.
Indispensable pour assurer la continuité de votre activité et sécuriser vos équipes sur le terrain.
Une assurance automobile professionnelle, pour qui ?
- Artisans (BTP, maintenance, dépannage…)
- Commerçants et entreprises de proximité
- Professions libérales
- Sociétés avec véhicules de fonction ou de service
- Entreprises de livraison ou de transport
Garanties supplémentaire pour les professionnels
Garanties
Ce qu’elle couvre
Véhicule de remplacement
Prêt d’un véhicule équivalent en cas de sinistre
Pertes financières (crédit-bail, leasing LOA/LLD)
Règlement de l’opposition de l’organisme de leasing
Marchandises transportées
Garantie des biens et outils transportés
Aménagements spécifiques
Garantie pour les équipements ou modifications sur les véhicules
Flotte Automobile
Pourquoi passer en flotte ?
L’assurance flotte automobile est conçue pour les entreprises disposant d’un parc de 5 véhicules ou plus (voitures, utilitaires, camions, deux-roues, etc.). Elle permet de regrouper l’ensemble de vos véhicules sous un contrat unique, plus simple à gérer et souvent plus avantageux.
Principaux points forts :
Gestion simplifiée avec un seul contrat, une seule échéance et un seul interlocuteur
Suivi administratif centralisé : gain de temps et meilleure organisation
Souplesse : ajout ou retrait de véhicules facile selon les évolutions de la flotte
Engins de manutention : le grand oublié de l’assurance
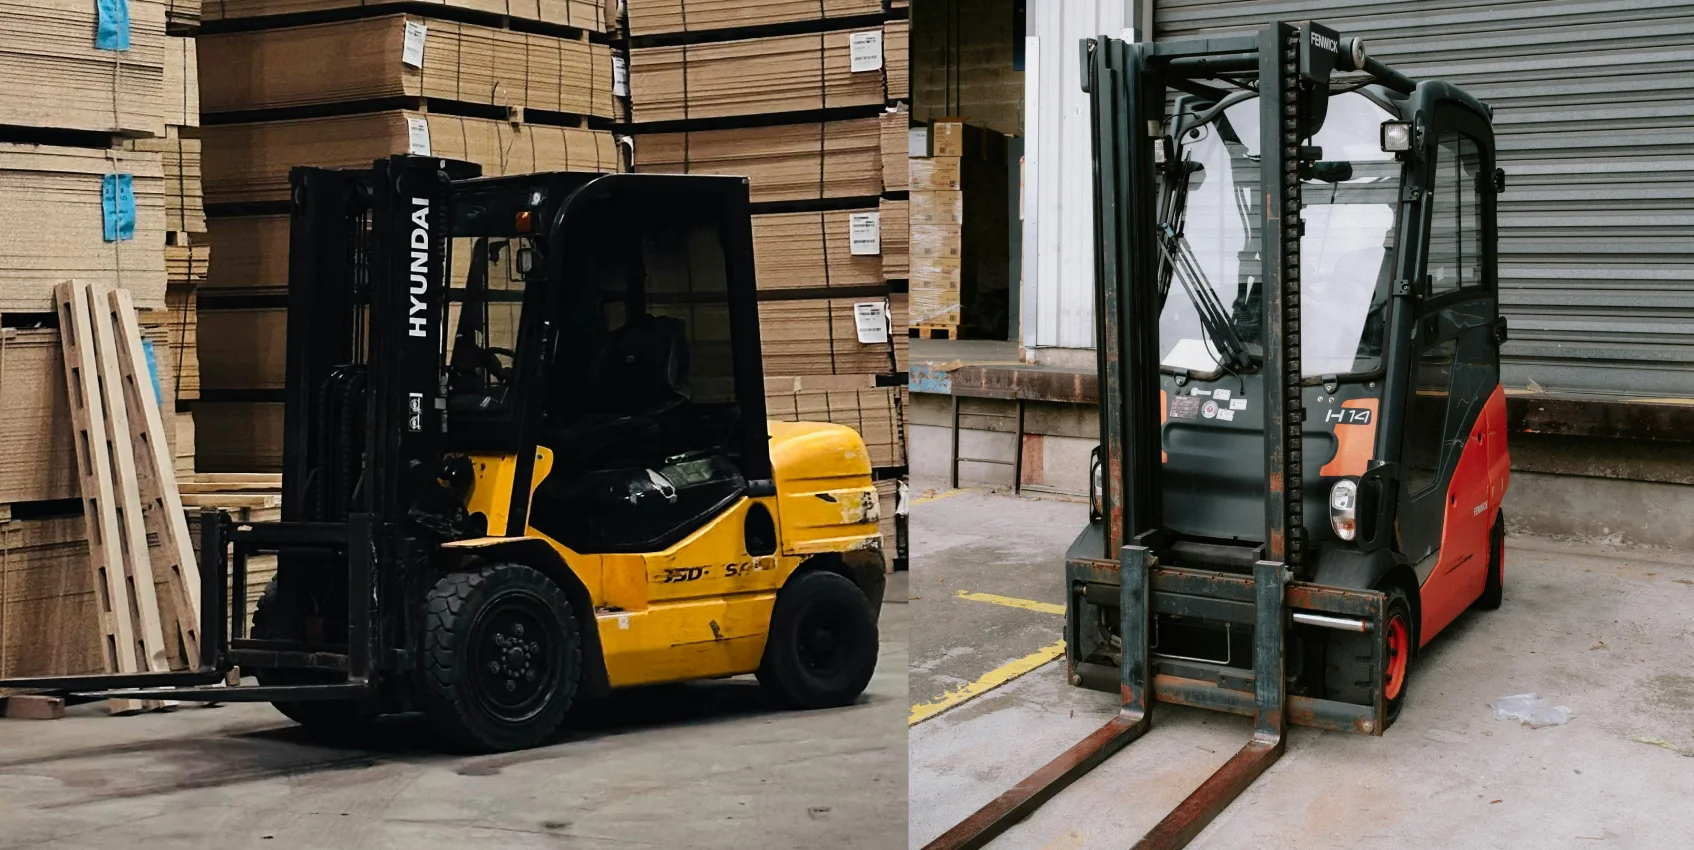
Chariots élévateurs, transpalettes, nacelles… êtes-vous vraiment couvert ?
De nombreux professionnels utilisent des engins de manutention au quotidien : chariots élévateurs, gerbeurs, transpalettes électriques, nacelles… Pourtant, ces équipements sont souvent mal assurés, voire pas assurés du tout.
Les risques réels :
- Collision avec un tiers (client, fournisseur, salarié)
- Dommages matériels dans un entrepôt ou chez un client
- Renversement ou mauvaise manipulation
- Incendie ou détérioration de l’engin
Les conséquences peuvent être lourdes, notamment en cas de dommages corporels.
Selon leur usage, ces équipements peuvent nécessiter :
- Une responsabilité civile spécifique
- Une garantie dommages à l’engin
- Une extension de votre contrat flotte ou RC Pro
Assurance PJ : Protection Juridique
Pourquoi souscrire une assurance protection juridique et à quoi sert-elle ?
Un litige peut surgir à tout moment dans la vie d’une entreprise : un client qui refuse de payer, un fournisseur en défaut, un salarié en conflit ou une administration qui vous met en cause. Ces situations sont fréquentes, souvent longues, et surtout coûteuses si vous devez vous défendre seul.
L’assurance protection juridique vous permet d’anticiper ces risques en vous offrant un accompagnement complet : conseils juridiques dès les premiers signes de tension, tentative de résolution amiable, puis prise en charge des frais de défense si une procédure devient nécessaire.
Vous ne subissez plus les conflits : vous êtes accompagné, protégé et en capacité de défendre efficacement vos intérêts.
À qui s’adresse-t-elle ?
- Entreprises, artisans, commerçants
- Professions libérales
- Travailleurs indépendants
- Associations ou microentreprises
Elle s’adresse à toute structure souhaitant être soutenue dans la gestion de conflits professionnels.
Assurance protection juridique : ses points forts
Sécurité juridique renforcée pour le dirigeant
Gain de temps : vous êtes accompagné, vous ne gérez plus seul
Sécurité financière : les frais juridiques sont maîtrisés
Sérénité : vous prenez des décisions éclairées
Prévention : vous anticipez le contentieux et réduisez le risque d’une procédure
Prêt à souscrire une assurance pour votre activité ?